Los artículos anteriores de esta serie cubrieron cuatro formas de mirar el valor del cliente: la fórmula clásica de retención, la segmentación RFM, y los modelos probabilísticos BG/NBD y BG/BB. Cada uno responde a una pregunta distinta y descansa en supuestos distintos. El Dashboard del laboratorio los ejecuta todos sobre el mismo conjunto de datos, lo que permite algo que … [Leer más...] acerca de Dashboard CLV: cuatro modelos, un mismo dataset, conclusiones muy distintas
Laboratorio
Desbalanceo de Clases en Credit Scoring: Por Qué Usamos Ponderación en lugar de Undersampling
En credit scoring el desbalanceo de clases es la norma, no la excepción. En una cartera de crédito al consumo típica la tasa de default oscila entre el 2% y el 15%. Eso significa que por cada cliente que impaga hay entre 6 y 50 que pagan correctamente. El dataset de entrenamiento refleja esa realidad y esa asimetría plantea un problema técnico concreto al ajustar el … [Leer más...] acerca de Desbalanceo de Clases en Credit Scoring: Por Qué Usamos Ponderación en lugar de Undersampling
BG/BB: el modelo de CLV para compras en períodos discretos
Los dos artículos anteriores de la serie cubrieron BG/NBD, el modelo para negocios donde el cliente puede comprar en cualquier momento con frecuencia libre. Pero no todos los negocios funcionan así. Hay un grupo amplio de contextos (donaciones a campañas periódicas, renovaciones de membresía, compras de catálogo estacional) donde el cliente no decide "cuándo" comprar, sino "si … [Leer más...] acerca de BG/BB: el modelo de CLV para compras en períodos discretos
Gini, KS y AUC: Cómo Medir la Calidad de un Modelo de Credit Scoring

Cuando un analista de riesgo presenta un nuevo scorecard ante el comité de dirección, la primera pregunta que recibe es invariablemente la misma: ¿cómo de bueno es el modelo? La respuesta técnica correcta implica tres métricas: Gini, KS y AUC. Con la que se mide la capacidad del modelo de separar a los buenos pagadores de los malos pagadores.Estas tres métricas son las más … [Leer más...] acerca de Gini, KS y AUC: Cómo Medir la Calidad de un Modelo de Credit Scoring
BG/NBD + Gamma/Gamma: el modelo probabilístico para CLV en compras continuas

Los dos artículos anteriores cubrieron el CLV clásico —una fórmula útil pero que trata a toda la cartera con la misma tasa de retención— y la segmentación RFM —que clasifica a cada cliente según su comportamiento pasado pero no predice su comportamiento futuro—. Este artículo cierra esa brecha con el modelo que es, hoy, el estándar de referencia para CLV en negocios no … [Leer más...] acerca de BG/NBD + Gamma/Gamma: el modelo probabilístico para CLV en compras continuas
Champion vs Challenger: Cómo los Bancos Validan Modelos Nuevos antes de Ponerlos en Producción

Has construido un nuevo modelo de credit scoring. Las métricas de validación son mejores que las del modelo actual; el Gini ha subido de 0,58 a 0,64, el KS ha mejorado, la calibración es mejor. Todo apunta a que el nuevo modelo es superior. ¿Lo despliegas en producción y sustituyes al anterior?La respuesta en cualquier entidad financiera seria es: no todavía. Antes de … [Leer más...] acerca de Champion vs Challenger: Cómo los Bancos Validan Modelos Nuevos antes de Ponerlos en Producción
Cómo Comparar Dos Hipotecas con Todos los Gastos Incluidos

Comparar dos hipotecas parece sencillo: la que tenga el TIN más bajo es la mejor opción. Pero como explicamos en el artículo Por qué el banco te ofrece un 3% TAE y no es lo que parece, el TIN no cuenta toda la historia, ni siquiera el TAE oficial que el banco está obligado a publicar.Una hipoteca con un TIN más bajo puede acabar siendo más cara si tiene comisiones más … [Leer más...] acerca de Cómo Comparar Dos Hipotecas con Todos los Gastos Incluidos
Segmentación RFM: cómo clasificar tu cartera de clientes antes de calcular el CLV
En un artículo anterior vimos la fórmula clásica del CLV junto a sus limitaciones. Una de las más importantes es que aplica una tasa de retención uniforme a toda la cartera, mezclando clientes con comportamientos radicalmente distintos. Un cliente que compró ayer y otro que no compra desde hace dos años reciben el mismo tratamiento, lo cual es un error tanto analítico como … [Leer más...] acerca de Segmentación RFM: cómo clasificar tu cartera de clientes antes de calcular el CLV
PSI: Cómo Saber Cuándo tu Modelo de Credit Scoring se ha Degradado
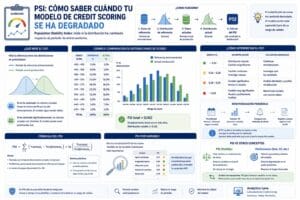
Un modelo de credit scoring no es un artefacto estático. Se construye en un momento determinado, con datos de un período concreto, que reflejan las condiciones económicas, el perfil de los solicitantes y los criterios de concesión de ese momento. Pero el mundo cambia. Los perfiles de los clientes evolucionan, las condiciones económicas fluctúan y los criterios de concesión se … [Leer más...] acerca de PSI: Cómo Saber Cuándo tu Modelo de Credit Scoring se ha Degradado
Customer Lifetime Value: la fórmula clásica que todo analista debería dominar
El Customer Lifetime Value (CLV) es, probablemente, la métrica más importante que puede calcular una empresa orientada al cliente. No porque sea la más fácil, no lo es, sino porque obliga a pensar correctamente: un cliente no es una transacción, es una relación con valor económico distribuido en el tiempo.Este artículo cubre la formulación clásica del CLV basada en … [Leer más...] acerca de Customer Lifetime Value: la fórmula clásica que todo analista debería dominar
Analytics Lane lanza la versión 1.4 del laboratorio con nuevas herramientas de conversión y modelos avanzados de CLV
Seguimos ampliando el laboratorio de Analytics Lane con el lanzamiento de la versión 1.4, que introduce nuevas aplicaciones y consolida varias herramientas existentes como versiones estables.La nueva versión ya está disponible en: https://www.analyticslane.com/lab/esNuevas aplicacionesLa versión 1.4 incorpora dos nuevas herramientas que amplían el alcance del … [Leer más...] acerca de Analytics Lane lanza la versión 1.4 del laboratorio con nuevas herramientas de conversión y modelos avanzados de CLV
Data Leakage en Credit Scoring: El Error que Invalida tu Modelo
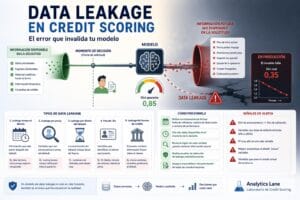
Imagina que construyes un scorecard con un Gini de 0,85. Un resultado extraordinario, muy por encima de los valores típicos de 0,40 a 0,65 en credito al consumo. El modelo pasa todas las pruebas de validación, el equipo está satisfecho y se despliega en producción.Tres meses después el modelo deja de funcionar. El Gini cae a 0,35. Las predicciones son inútiles. El equipo de … [Leer más...] acerca de Data Leakage en Credit Scoring: El Error que Invalida tu Modelo