La independencia financiera es el punto en el que tus inversiones generan suficientes rendimientos para cubrir tus gastos sin necesidad de trabajar. No es un concepto reservado para millonarios, es una proyección matemática que depende de tres variables que cualquiera puede controlar: cuánto gastas, cuánto ahorras e inviertes y qué rentabilidad obtiene tu cartera.
El movimiento FIRE (Financial Independence, Retire Early) ha popularizado este concepto con una fórmula sorprendentemente simple: necesitas acumular 25 veces tus gastos anuales. Con ese capital, retirando el 4% al año tu cartera debería mantenerse indefinidamente, es la famosa regla del 4%, derivada del estudio Trinity de 1998.
Pero esa simplificación ignora algo crítico: la inflación. Si proyectas tu independencia financiera sin tener en cuenta que el coste de vida sube cada año, el número que calculas hoy no será suficiente dentro de 20 o 30 años. La aplicación FIRE del laboratorio de Analytics Lane incluye el ajuste por inflación como parte central del cálculo, no como un detalle opcional.
Este tutorial muestra cómo usar la app paso a paso, qué parámetros configurar y cómo interpretar los resultados para tomar decisiones financieras informadas.
La matemática detrás del cálculo
Antes de entrar en la app, vale la pena entender qué está calculando exactamente.
El capital objetivo (número FIRE)
El capital que necesitas acumular para ser financieramente independiente es: \text{Capital FIRE} = \text{Gastos anuales} \times 25
Esta fórmula es la inversa de la tasa de retiro del 4%: \text{Tasa de retiro} = \frac{\text{Gastos anuales}}{\text{Capital acumulado}} = \frac{1}{25} = 4\%
El estudio Trinity analizó carteras históricas en el mercado americano y concluyó que una cartera 60/40 (60% renta variable, 40% renta fija) con una tasa de retiro del 4% sobrevivía el 95% de los períodos de 30 años analizados. Es una regla empírica robusta pero no una garantía.
El ajuste por inflación
Si tus gastos actuales son 24.000€ anuales y la inflación es del 2,5% anual, dentro de 20 años necesitarás: 24.000 \times (1 + 0,025)^{20} \approx 39.207€ \text{ al año}
Tu capital FIRE en el futuro no será equivalente a tus gastos actuales (24.000 × 25 = 600.000 €), sino que deberá ajustarse a la inflación, alcanzando aproximadamente 39.207 × 25 = 980.175 €. Esto supone una diferencia de 380.175 €, es decir, más de un 60 % adicional que necesitarías acumular si no tienes en cuenta el efecto de la inflación.
Por eso la app muestra siempre dos cifras: el capital objetivo nominal (en euros de hoy) y el capital objetivo real ajustado por inflación.
Paso 1: Configura tus gastos actuales
El primer campo de la app es el más importante: tus gastos anuales actuales.
Introduce el importe total que gastas al año incluyendo todo: vivienda, alimentación, transporte, ocio, seguros, impuestos. Si no tienes una cifra exacta, una estimación razonable es suficiente para empezar, siempre puedes ajustarla.
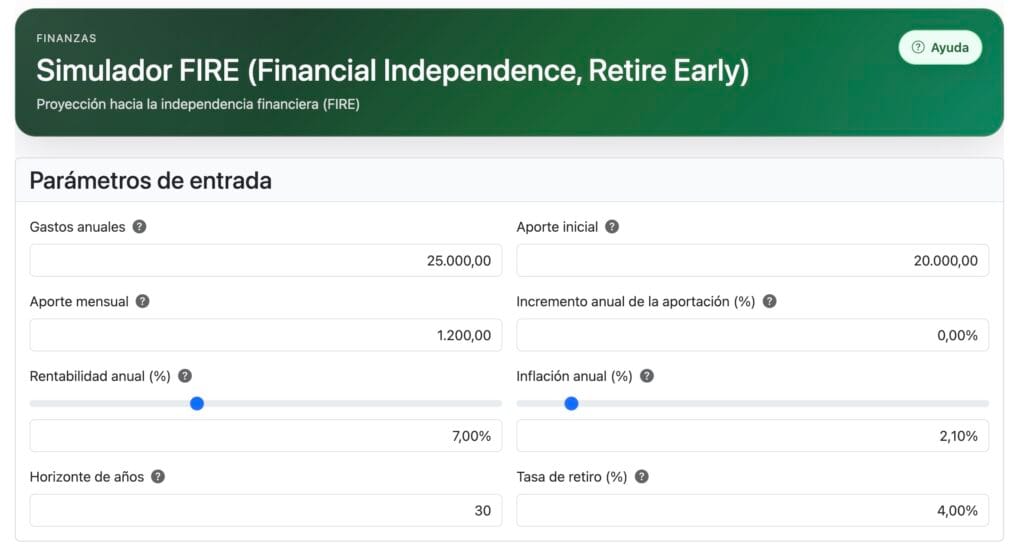
Un error frecuente es introducir los gastos actuales sin pensar en cómo cambiarán en la jubilación. Algunos gastos desaparecen (el transporte al trabajo, la ropa profesional) y otros aumentan (sanidad, ocio, viajes). La app usa tus gastos actuales como punto de partida, si anticipas que tus gastos en la independencia financiera serán distintos, introduce directamente esa cifra en lugar de tus gastos actuales.
Paso 2: Configura tu ahorro e inversión mensual
En esta sección defines cómo estás acumulando capital:
- Aporte inicial: Es tu capital actualmente invertido, es decir, tu punto de partida. Si empiezas desde cero, introduce 0. Si ya tienes, por ejemplo, 50.000 € en fondos indexados, introduce esa cantidad.
- Aportación mensual: Es la cantidad que inviertes cada mes de forma constante. La app calcula la acumulación aplicando interés compuesto, lo que significa que cada euro invertido hoy tiene más tiempo para crecer que uno invertido en el futuro.
- Actualización anual de la aportación: Un parámetro que muchas calculadoras ignoran. Si tu salario crece, por ejemplo, un 2 % anual y mantienes tu tasa de ahorro, tus aportaciones también deberían aumentar. Introduce aquí ese porcentaje o déjalo en 0 si prefieres una estimación más conservadora.
Paso 3: Configura la rentabilidad y la inflación
Ahora debes estimar dos variables clave a largo plazo:
- Rentabilidad anual esperada: Es la rentabilidad nominal que esperas obtener de tu cartera. Como referencia histórica, el MSCI World ha ofrecido alrededor de un 8–9 % anual en los últimos 30 años. Sin embargo, dado que el pasado no garantiza resultados futuros, muchos planificadores utilizan estimaciones más conservadoras del 6–7 % para carteras diversificadas. La app no impone una rentabilidad concreta, ya que depende de tu perfil de riesgo y de tu cartera. Lo que sí permite es analizar cómo cambia tu fecha de independencia financiera al modificar este valor.
- Inflación anual esperada: Es la tasa que se utilizará para ajustar tanto tus gastos futuros como el poder adquisitivo de tu capital. El Banco Central Europeo tiene como objetivo una inflación cercana al 2 %. Para proyecciones a largo plazo, asumir entre un 2 % y un 3 % suele ser razonable.
Paso 4: Define tus objetivos
Finalmente, solo queda definir tus objetivos:
- Horizonte temporal (años): El periodo en el que planeas alcanzar la independencia financiera o retirarte.
- Tasa de retiro (%): El porcentaje del capital que planeas retirar anualmente. Tradicionalmente se utiliza la regla del 4 %, pero puedes ajustarlo según tu estrategia.
Paso 5: Interpreta los resultados principales
Una vez configurados todos los parámetros, la app muestra los resultados clave:
- Capital objetivo FIRE: Tus gastos actuales multiplicados por 25. Representa el capital necesario para retirarte hoy (o en el futuro sin considerar inflación).
- Capital final nominal: El capital que habrás acumulado según los supuestos, expresado en euros del futuro.
- Capital final real: El capital acumulado ajustado a euros actuales, es decir, teniendo en cuenta la inflación.
- Progreso del objetivo: El porcentaje del objetivo FIRE alcanzado al final del periodo.
La diferencia entre el capital nominal y el real refleja el impacto de la inflación. Por ejemplo, con un horizonte de 20 años y una inflación del 2,5 %, necesitarás aproximadamente un 64 % más de capital para mantener tu poder adquisitivo.
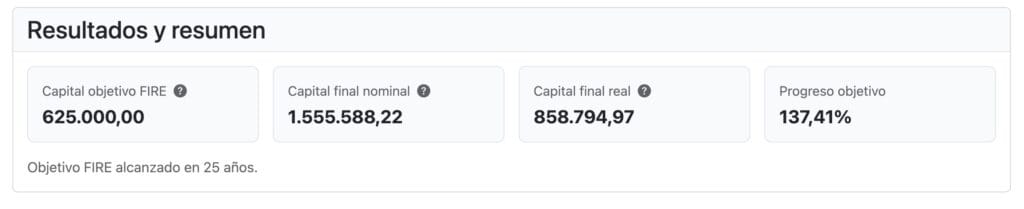
Además, la app muestra los años hasta la independencia financiera, es decir, el tiempo necesario para que tu capital alcance el objetivo FIRE ajustado por inflación según tu ritmo de ahorro e inversión.
Paso 6: Analiza el gráfico de evolución
El gráfico principal muestra cómo evoluciona tu capital a lo largo del tiempo mediante cuatro referencias visuales:
- Capital nominal (azul): Representa el crecimiento de tu patrimonio en términos nominales. La curva es exponencial: más lenta al inicio y cada vez más pronunciada a medida que el interés compuesto gana peso.
- Capital real (rojo): Muestra tu patrimonio en euros actuales, es decir, ajustado por inflación. Aunque también crece con el tiempo, lo hace a un ritmo menor debido a la pérdida de poder adquisitivo.
- Capital objetivo (línea verde): Indica el capital necesario para alcanzar la independencia financiera en términos actuales (sin inflación).
- Capital objetivo ajustado por inflación (línea discontinua): Representa tu objetivo real en el futuro. Esta línea crece con el tiempo porque la inflación incrementa el coste de tus gastos futuros.
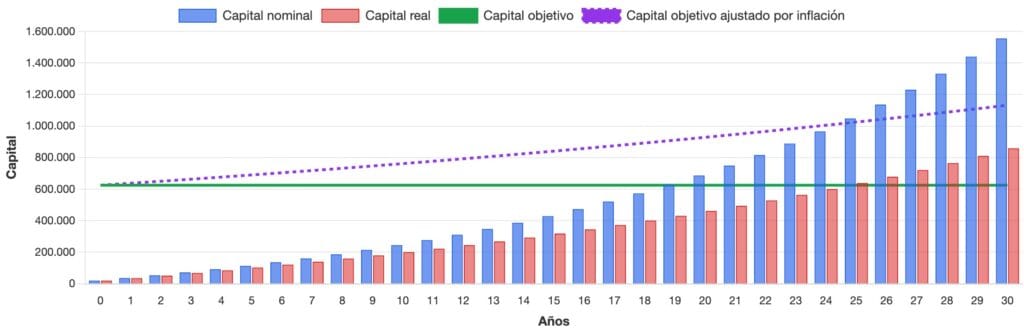
El punto en el que el capital acumulado alcanza la línea de objetivo ajustado por inflación marca el momento en que logras la independencia financiera. Es una referencia visual inmediata y especialmente motivadora cuando ves cómo ese cruce se acerca con el paso del tiempo.
Paso 7: Experimenta con escenarios
La app recalcula automáticamente al modificar cualquier parámetro, lo que te permite realizar análisis de sensibilidad en tiempo real y responder a preguntas clave:
- ¿Cuánto adelanta la fecha aumentar la aportación mensual? Incrementa, por ejemplo, tu aportación de 500 € a 700 € y observa cuántos años se adelanta tu objetivo. Debido al interés compuesto, cada euro invertido antes tiene un impacto mayor.
- ¿Qué impacto tiene reducir los gastos? Reducir gastos tiene un doble efecto: disminuye el capital objetivo (necesitas menos para retirarte) y aumenta tu capacidad de ahorro. Es, probablemente, la palanca más potente para acelerar la independencia financiera.
- ¿Qué ocurre si la rentabilidad es menor de lo esperado? Reduce la rentabilidad estimada (por ejemplo, del 7 % al 5 %) y observa cómo se retrasa la fecha. Este es un ejercicio clave de prudencia: te permite evaluar si tu plan sigue siendo viable bajo supuestos conservadores.
- ¿Cuánto importa empezar antes? Simula haber comenzado antes (por ejemplo, añadiendo 5 años de inversión previa) y compara resultados. El impacto del tiempo sobre el interés compuesto suele ser mucho mayor de lo que intuitivamente se espera.
Las limitaciones que la app no puede resolver
La app realiza proyecciones matemáticas basadas en supuestos constantes. Sin embargo, la realidad es más compleja y existen factores que ninguna calculadora puede modelar con precisión:
- La rentabilidad no es constante: Los mercados alternan años muy positivos con caídas significativas. Una media del 7 % puede incluir un −40 % seguido de un +30 %. Además, el orden de estos retornos (sequence of returns risk) es especialmente crítico al inicio de la fase de retiro.
- Los gastos cambian: A lo largo de la vida, los gastos no son lineales. En la jubilación anticipada pueden aumentar los costes sanitarios, y etapas como tener hijos implican picos de gasto. La app asume gastos constantes ajustados por inflación: una simplificación útil, pero no perfecta.
- La fiscalidad varía: Las inversiones están sujetas a impuestos. Aunque algunas herramientas permiten estimar la tributación, el marco fiscal futuro es incierto y puede cambiar significativamente con el tiempo.
- La regla del 4 % tiene limitaciones: Se basa en el estudio Trinity, que utilizó datos históricos del mercado estadounidense y horizontes de 30 años. Para periodos más largos (40–50 años), habituales en FIRE temprano, o en otros mercados, puede resultar optimista. Por ello, muchos expertos prefieren utilizar tasas más conservadoras, como el 3 % o el 3,5 %.
Para tener una visión más completa, conviene complementar estas simulaciones con análisis adicionales y, si es necesario, con asesoramiento financiero profesional adaptado a tu situación personal.
Conclusiones
La aplicación FIRE te permite estimar cuánto tiempo necesitas para alcanzar la independencia financiera a partir de tus hábitos de ahorro e inversión. Es una herramienta sencilla, pero muy potente para entender las dinámicas del interés compuesto y la inflación.
Resumen del proceso:
- Introduce tus gastos anuales actuales o los que esperas tener en la independencia financiera.
- Configura tu capital inicial, aportación mensual y su posible crecimiento.
- Utiliza una rentabilidad prudente: es preferible quedarse corto que ser demasiado optimista.
- Incluye la inflación: ignorarla lleva a subestimar significativamente el capital necesario.
- Analiza los años hasta la independencia financiera y la diferencia entre capital nominal y real.
- Experimenta con distintos escenarios para identificar qué variables tienen mayor impacto en tu caso.
- Evalúa escenarios conservadores para comprobar la robustez de tu plan.
En definitiva, más que una predicción exacta, esta herramienta te ofrece un marco para tomar mejores decisiones financieras y entender qué palancas te acercan antes, o después, a tu objetivo.
Imagen de Gerd Altmann en Pixabay
Deja una respuesta